
* La propuesta limitaría a 50 por ciento la aplicación de pérdidas acumuladas contra la utilidad fiscal y establecería nuevos topes a las deducciones para empresas con ingresos superiores a 50 millones de pesos.
Con la El Paquete Económico 2027 plantea cambios relevantes en la forma en que las empresas podrán utilizar sus pérdidas fiscales y deducciones para determinar el Impuesto Sobre la Renta (ISR), lo que podría incrementar la carga fiscal de compañías con pérdidas acumuladas, grandes inversiones o márgenes de utilidad reducidos, dio a conocer Darío Zamorano Mendoza, presidente del Colegio de la Contaduría Pública del Estado de Puebla (CCPEP).
De acuerdo con el análisis del organismo, la iniciativa propone que, una vez aplicado el nuevo límite a las deducciones, las empresas sólo puedan disminuir hasta 50 por ciento de su utilidad fiscal mediante pérdidas de ejercicios anteriores.
Así, una empresa que después de aplicar las deducciones registre una utilidad fiscal de 10 millones de pesos, únicamente podría utilizar hasta cinco millones de pesos de pérdidas acumuladas; los otros cinco millones quedarían sujetos al ISR. Las pérdidas que no se utilicen podrían aprovecharse posteriormente.
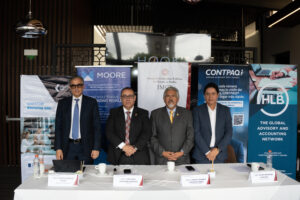
En rueda de prensa, Carlos Saucillo Osuna, integrante de la Comisión Fiscal, comentó que la propuesta también establece límites a las deducciones. Cuando éstas superen 96.67 por ciento de los ingresos, sólo podría aplicarse ese porcentaje, con lo que las empresas conservarían una utilidad fiscal mínima equivalente a 3.33 por ciento de sus ingresos.
En caso contrario, cuando las deducciones no superen 96.67 por ciento de los ingresos, la empresa sólo podría utilizar 99 por ciento de esas deducciones en el ejercicio, por lo que el 1 por ciento restante tendría que diferirse para ejercicios posteriores.
El objetivo planteado por el Gobierno Federal es fortalecer la recaudación y combatir prácticas de evasión relacionadas con el uso indebido de deducciones y comprobantes fiscales.
El cambio, explicó Josafat Gerardo Cervantes Pérez, vicepresidente General del CCPEP, tendría especial impacto en empresas con pérdidas fiscales acumuladas, inversiones importantes o márgenes reducidos, que podrían enfrentar un mayor pago de ISR en el corto plazo, aunque conservarían la posibilidad de aprovechar posteriormente las cantidades diferidas.
El Paquete Económico también contempla modificaciones al Régimen Simplificado de Confianza (RESICO), un estímulo para créditos fiscales firmes y otras medidas orientadas a incrementar los ingresos tributarios, dio a conocer Simón Hernández González, vicepresidente de Fiscal.
Las propuestas aún están sujetas al proceso legislativo. La Ley de Ingresos deberá aprobarse a más tardar el 20 de octubre de 2026 y el Presupuesto de Egresos el 31 de octubre, mientras que la entrada en vigor general está prevista para el 1 de enero de 2027.
De aprobarse, las modificaciones propuestas representarían cambios importantes para las empresas de mayor tamaño, particularmente aquellas con márgenes de utilidad reducidos, inversiones significativas o pérdidas fiscales acumuladas.
La propuesta también contempla medidas para evitar que fusiones, divisiones, ventas de acciones u otras reorganizaciones empresariales sean utilizadas exclusivamente para eludir las nuevas reglas.
El mecanismo tendría efectos para el cálculo del ISR y no modificaría la forma de determinar la participación de los trabajadores en las utilidades.
Ante este escenario, el Colegio de la Contaduría Pública del Estado de Puebla considera relevante que empresas y contribuyentes den seguimiento puntual al proceso legislativo, ya que las disposiciones analizadas forman parte de una propuesta que todavía puede sufrir modificaciones antes de su aprobación y publicación definitiva.
El análisis oportuno permitirá a los contribuyentes identificar los posibles efectos financieros y fiscales de las nuevas disposiciones, evaluar alternativas y tomar decisiones con mayor certeza ante el ejercicio fiscal 2027